Abonament za wodę i ścieki może budzić wątpliwości przy wyborze właściwej podziałki klasyfikacji budżetowej. W artykule wyjaśniam, kiedy wydatek należy ująć w § 4300, a kiedy w § 4260, oraz na co zwrócić uwagę przy analizie faktury i zakresu świadczonych usług. Przedstawiam praktyczne zasady, które pomagają prawidłowo zaksięgować opłaty i uniknąć błędów w ewidencji.
Przy rozliczaniu faktury za wodę i ścieki liczy się rodzaj świadczenia, a nie sama nazwa „abonament”. Zakup wody ujmuje się w paragrafie 4260 „Zakup energii”, natomiast odbiór i odprowadzanie ścieków — w 4300 „Zakup usług pozostałych”. Dlatego jedną fakturę można podzielić między oba paragrafy, stosownie do jej pozycji i zakresu usług.
Abonament za gotowość do dostarczania wody, utrzymanie przyłącza lub rozliczanie zużycia wody co do zasady trafia do 4260. Z kolei abonament za usługę kanalizacyjną ujmuje się w 4300. Jeśli dostawca podaje tylko łączną kwotę, poproś o jej rozbicie albo oprzyj podział na umowie, taryfie lub szczegółowej ewidencji.
Umowa i taryfa pokazują, czego dotyczy opłata
Umowa i taryfa mogą osobno określać stawki za wodę, ścieki i abonament, na przykład miesięczny lub naliczany za okres odczytowy. Sama nazwa pozycji na fakturze nie przesądza o klasyfikacji — sprawdź, czego faktycznie dotyczy opłata. Najpierw porównaj jej opis z umową, a następnie przypisz ją do właściwego paragrafu.
Nie myl obecnych kodów z planowanymi zmianami klasyfikacji: od 2027 r. Jak już o tym mowa to sprawdź, do jakiej grupy roślin należą buraki. zakup wody ma trafiać do paragrafu 771, a odbiór ścieków do 662. Do tego czasu, stosując dotychczasowe zasady, podziel wydatek między 4260 i 4300 zgodnie z zakresem świadczeń. Zachowaj fakturę, umowę i kalkulację podziału — ułatwią kontrolę i wyjaśnią zaksięgowane kwoty.
Jak rozdzielić abonament za wodę i ścieki w klasyfikacji budżetowej
Aby wybrać właściwy paragraf, sprawdź, jakiej usługi dotyczy opłata na fakturze. Uwzględnij też zmianę klasyfikacji planowaną na 2027 r.
- Ustal zakres abonamentu. Sprawdź w umowie, taryfie i fakturze, czy opłata dotyczy dostawy wody, odbioru ścieków czy obu usług. Sama nazwa „abonament” nie przesądza o klasyfikacji — decyduje ekonomiczny charakter świadczenia.
- Rozdziel wydatki według przeznaczenia. W dotychczasowej klasyfikacji zakup wody ujmuj w § 4260 „Zakup energii”, a odbiór ścieków — w § 4300 „Zakup usług pozostałych”. Jeśli faktura obejmuje oba rodzaje świadczeń, nie ujmuj całej kwoty w jednym paragrafie.
- Oprzyj podział na dokumentach. Najpierw wykorzystaj pozycje wyszczególnione na fakturze. Jeśli podaje ona łączną kwotę, podziel ją na podstawie taryfy, umowy lub ewidencji szczegółowej i zachowaj dokumenty uzasadniające wyliczenie.
- Przygotuj się na zmianę od 2027 r. Zgodnie z nową klasyfikacją zakup wody ma trafiać do § 771 „Woda”, a odbiór ścieków do § 662 „Opłaty za wywóz odpadów stałych i odbiór ścieków”. Paragrafy te przejmą odpowiednio część zakresu dotychczasowych § 4260 i § 4300.
- Sprawdź zasady przed dekretacją. Zweryfikuj klasyfikację obowiązującą w danym okresie oraz zasady przyjęte w jednostce. Przy fakturze za kilka mediów przyporządkuj każdą pozycję oddzielnie, aby paragraf odpowiadał treści dokumentu.
| Pozycja | Klasyfikacja do 2026 r. | Od 2027 r. | Podstawa podziału |
|---|---|---|---|
| Zakup wody | § 4260 | § 771 | Kwota z faktury |
| Odbiór ścieków | § 4300 | § 662 | Kwota z faktury |
| Faktura łączna | Podział § 4260 / § 4300 | Podział § 771 / § 662 | Faktura lub ewidencja szczegółowa |
| Proporcja | Woda: 60% → ścieki: 40% | Kwoty przypisane do usług | |
Zakup wody i odbiór ścieków na jednej fakturze — zasady podziału wydatków
Fakturę za wodę i odbiór ścieków można ująć w jednym dokumencie, ale wydatki trzeba przypisać do osobnych pozycji budżetowych: zakup wody wykazać oddzielnie, a odbiór ścieków — w kategorii właściwej dla tej usługi. A przy okazji, sprawdź legalne sposoby i oszczędności przy zagospodarowaniu wody z oczyszczalni. Najpierw sprawdź, czy faktura podaje osobne ilości, stawki i kwoty; wtedy podział zwykle nie wymaga dodatkowych obliczeń.
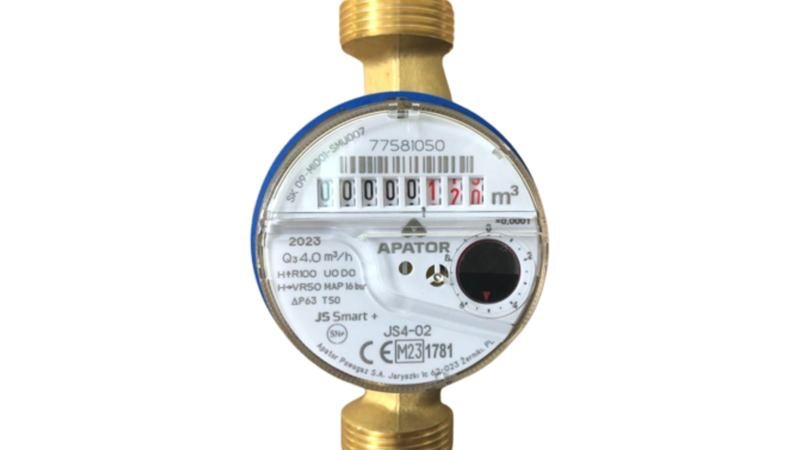
Jeśli faktura nie rozdziela należności, skorzystaj ze szczegółowej ewidencji lub zestawienia dostawcy, np. danych o liczbie metrów sześciennych i cenie za 1 m³. Zadbaj, by zaksięgowane części sumowały się do kwoty faktury, uwzględnij abonament i opisz przyjętą metodę podziału. Zacznij od sprawdzenia specyfikacji — często wyjaśnia wątpliwości.
Precyzyjny podział faktury ułatwia kontrolę wydatków
Zakup wody ujmuje się w paragrafie 771 „Woda”, wydzielonym z wcześniejszego paragrafu 426 „Zakup energii”. Z kolei opłaty za odbiór ścieków przypisuje się do paragrafu 662 „Opłaty za wywóz odpadów stałych i odbiór ścieków”, który przejął tę część wydatków z paragrafu 430 „Zakup usług pozostałych”. Jeśli faktura obejmuje inne usługi lub należności, rozlicz je osobno — nie dziel całej kwoty automatycznie według proporcji zużycia wody.
Przykładowo, jeśli faktura wykazuje 18 m³ wody po 5,20 zł oraz odbiór 18 m³ ścieków po 7,10 zł, wodę zaksięguj w paragrafie 771, a ścieki w paragrafie 662. W przypadku abonamentu ustal, czy dotyczy dostawy wody, odbioru ścieków, czy obu usług, a następnie podziel jego wartość na podstawie danych dostawcy. Dzięki temu łatwiej skontrolujesz wydatki i unikniesz przypisania pozycji do niewłaściwego kodu.
Wskazówka: abonamentu nie przypisuj automatycznie do paragrafu dotyczącego wody — sprawdź, jaką usługę obejmuje, a jeśli dotyczy zarówno dostawy wody, jak i odbioru ścieków, podziel jego koszt na podstawie specyfikacji dostawcy i udokumentuj przyjętą metodę.
Zmiany w klasyfikacji budżetowej od 2027 r.: nowe paragrafy dla wody i ścieków
Nowa klasyfikacja budżetowa wyodrębnia wydatki na wodę i odbiór ścieków z szerszych paragrafów obejmujących wcześniej różne media i usługi. Dzięki temu plany finansowe i ewidencja księgowa dokładniej pokażą, za co płaci jednostka. Szczególną uwagę warto poświęcić fakturom, które łączą kilka pozycji.
Zakup wody trafi do osobnej podziałki, wydzielonej z paragrafu obejmującego m.in. energię elektryczną, ciepło, gaz i wodę. Energia pozostanie w odrębnej kategorii, a odbiór ścieków również będzie wykazywany osobno. Wejdź w ten link i poczytaj więcej. Taki podział ułatwi kontrolę wydatków i porównywanie kosztów między jednostkami.
Jeden rachunek, różne koszty — jak uniknąć błędów w księgowaniu
Gdy faktura obejmuje dostawę wody i odbiór ścieków, należy rozdzielić kwoty między właściwe podziałki, korzystając z pozycji wyszczególnionych przez dostawcę. Jeśli dokument nie zawiera wystarczających danych, pomoże ewidencja szczegółowa. Warto też sprawdzić, czy opłata za ścieki nie obejmuje wywozu odpadów stałych — ta kategoria dotyczy również odpadów nieobjętych systemem gminnym.
W związku ze zmianą część wydatków przejdzie z paragrafu zakupu energii, a część z paragrafu zakupu usług pozostałych. Dlatego jednostki powinny zaktualizować obieg faktur, ustawienia systemów finansowo-księgowych i opisy dekretacji. Prawidłowy podział zapewni przejrzyste dane, ułatwi sporządzanie sprawozdań i zmniejszy ryzyko błędnego przypisania kosztów wody lub odbioru ścieków.
Wskazówka: przed 2027 r. warto przejrzeć wzory dekretacji i skonfigurować system księgowy tak, by faktury łączące dostawę wody i odbiór ścieków automatycznie rozdzielać według pozycji wskazanych przez dostawcę.
Jak ustalić proporcje kosztów mediów na podstawie faktur i ewidencji szczegółowej
Ustal proporcje kosztów mediów na podstawie faktur i ewidencji, a następnie przypisz wydatki do właściwych paragrafów klasyfikacji budżetowej.
- Sprawdź pozycje na fakturze. Oddziel zakup wody od odbioru ścieków oraz innych mediów i usług. Jeśli faktura obejmuje różne wydatki, nie ujmuj jej w całości w jednym paragrafie.
- Wykorzystaj ewidencję szczegółową. Zestawienia liczników, rozliczenia dostawcy i zapisy księgowe pomogą ustalić kwoty za poszczególne usługi. Oprzyj podział na danych, które można udokumentować.
- Oblicz proporcję, jeśli faktura nie rozdziela kwot. Ustal udział każdego kosztu na podstawie dostępnych danych, takich jak zużycie lub wcześniejsze rozliczenia. Opisz metodę i stosuj ją konsekwentnie.
- Przypisz wydatki do właściwych paragrafów. Od 2027 r. zakup wody ujmuj w paragrafie 771 „Woda”, a odbiór ścieków — w paragrafie 662 „Opłaty za wywóz odpadów stałych i odbiór ścieków”. Energię nadal ujmuj w paragrafie 770.
- Uwzględnij zmianę klasyfikacji. Paragraf 771 przejmuje część zakresu dawnego paragrafu 426, a paragraf 662 — część zakresu paragrafu 430. Jeśli dotąd ujmowano całość w jednym paragrafie, rozdziel wydatki według rodzaju kosztu.
- Przechowuj dokumentację podziału. Zachowaj faktury, zestawienia ewidencji i opis metody, aby umożliwić weryfikację obliczeń oraz klasyfikacji wydatków.
Najczęściej zadawane pytania (FAQ)
Jak klasyfikować abonament za wodę w 2026 roku?W 2026 roku abonament dotyczący dostawy wody, utrzymania przyłącza lub rozliczania jej zużycia ujmuje się w § 4260 „Zakup energii”. O klasyfikacji decyduje faktyczny zakres świadczenia, a nie sama nazwa „abonament”.
Do jakiego paragrafu przypisać abonament za odbiór ścieków w 2026 roku?Abonament za odbiór i odprowadzanie ścieków należy w 2026 roku ująć w § 4300 „Zakup usług pozostałych”. Warto sprawdzić umowę i taryfę, by potwierdzić, jakiej usługi dotyczy opłata.
Jak zaksięgować fakturę obejmującą zarówno wodę, jak i ścieki?Należy podzielić kwotę: zakup wody przypisać do § 4260, a odbiór ścieków do § 4300. W pierwszej kolejności wykorzystaj osobne pozycje i kwoty z faktury.
Co zrobić, jeśli faktura nie rozdziela opłat za wodę i ścieki?Podział można oprzeć na umowie, taryfie, zestawieniu dostawcy lub ewidencji szczegółowej. Zachowaj dokumenty oraz opis przyjętej metody, a zaksięgowane kwoty powinny łącznie odpowiadać wartości faktury.
Jak zmieni się klasyfikacja wydatków na wodę i ścieki od 2027 roku?Od 2027 roku zakup wody ma być ujmowany w § 771 „Woda”, a odbiór ścieków w § 662 „Opłaty za wywóz odpadów stałych i odbiór ścieków”. Do końca 2026 roku stosuje się dotychczasowy podział między § 4260 i § 4300.